
Aprobarea proiectului de modificare a legislației fiscale și vamale pentru anul 2027 a stârnit dezbateri aprinse între ministere, autorități de stat și societatea civilă. Mărul discordiei l-a reprezentat decizia Guvernului de a reconfigura radical facilitățile acordate mașinilor electrificate, prin reducerea de la 50% la 25% a scutirii de acciză pentru vehiculele Plug-in Hybrid (PHEV), eliminarea completă a oricărei reduceri pentru hibrizi clasici (HEV) și introducerea în premieră a unei taxe pe masă pentru vehiculele 100% electrice (BEV).
Sinteza oficială a obiecțiilor din faza de consultări publice scoate la iveală un conflict direct de viziune între Ministerul Finanțelor, pe de o parte, și Ministerul Infrastructurii și Dezvoltării Regionale (MIDR), Ministerul Energiei și Agenția Servicii Publice (ASP), pe de altă parte. Executivul a menținut o poziție extrem de rigidă, respingând sistematic toate argumentele de mediu și de securitate energetică.
Recalibrarea hibrizilor: De ce a fost tăiată la jumătate reducerea pentru PHEV și eliminată la HEV
În prezent, cadrul legal încă mai acordă o reducere de 50% din cota accizei pentru autoturismele de la pozițiile tarifare 870360 și 870370000 (PHEV) și o reducere de 25% pentru pozițiile 870340 și 870350000 (HEV). În faza finală votată de Parlament, la propunerea Guvernului, reducerea de 25% a rămas valabilă exclusiv pentru PHEV, în timp ce hibrizii clasici HEV au fost lăsați fără nicio reducere (se va achita la vămuire 100% din cota standard aplicată autovehiculelor cu motoare pur termice).
Așa cum au semnalat ASP și Ministerul Energiei în obiecțiile lor, trecerea de la o reducere de 50% la una de 25% pentru un automobil PHEV nu reprezintă doar o ajustare de 25 de puncte procentuale, ci o majorare efectivă cu 50% a accizei datorate (cumpărătorul achită 75% din cota de bază în loc de 50%). ASP a solicitat păstrarea reducerii de 50% cel puțin până în anul 2030 pentru vehiculele care îndeplinesc criterii tehnice obiective și a cerut substituirea termenului „scutirea” cu „reducerea”, pentru consecvență terminologică cu documentele de omologare. La rândul său, Ministerul Energiei a atras atenția că măsura elimină diferențierea dintre hibrizii reîncărcabili și cei fără reîncărcare la priză, deși doar prima categorie substituie efectiv consumul de combustibil fosil cu energie electrică.
Guvernul a respins categoric toate aceste propuneri. Autorii proiectului au argumentat că o facilitate fiscală uniformă nu mai reflectă diferențele reale privind eficiența energetică, nivelul emisiilor și contribuția la reducerea consumului de combustibili fosili. Executivul a menținut că măsura este o recalibrare graduală și că menținerea reducerii de 50% până în 2030 ar perpetua un privilegiu bugetar semnificativ fără o evaluare periodică a eficienței sale. Cât despre MHEV (mild hybrid) și micro hybrid, excluderea lor este justificată prin faptul că sistemele lor electrice auxiliare au o contribuție redusă la propulsia efectivă a vehiculului.
Bătălia pe mașinile electrice: Impactul dur asupra Strategiei 2030 și practicii europene
Subiectul introducerii accizelor la autoturismele 100% electrice (poziția tarifară 870380), calculate în lei per kg de masă proprie (netto) pe tranșe de greutate și vechime, a generat cele mai dure reacții din partea MIDR.
Ministerul a cerut excluderea completă a poziției 870380, arătând că măsura contrazice flagrant Strategia națională de dezvoltare „Moldova Europeană 2030” (Legea nr. 315/2022), Strategia de mobilitate 2030 (HG nr. 589/2024), Planul național integrat privind energia și clima (HG nr. 86/2025) și Programul „Mobilitate Electrică 2030” (nr. unic 804/MIDR/2026). Aceste documente stabilesc ținte clare pentru anul 2030: minimum 45.000 de vehicule electrice cu baterie (BEV), minimum 110.000 de hibrizi plug-in (PHEV) și electrificarea a cel puțin 60% din parcul de transport public urban. Pentru comparație, vezi țintele dorite prin noul Program Național de Mobilitate Electrică 2030.
MIDR a amintit că peste 98% din cererea de energie pentru transportul rutier din Moldova este acoperită prin benzină și motorină integral importate, iar vehiculele electrice nu au emisii la evacuare. În plus, Directiva UE 2009/33/CE impune achiziții de vehicule nepoluante. Instituția a reproșat Ministerului Finanțelor că măsura nu a fost fundamentată economic și că va descuraja investițiile private în infrastructura de reîncărcare. În replică, Guvernul a susținut că acciza nu este un instrument de mediu, ci o contribuție la infrastructura rutieră pe care mașinile electrice o uzează la fel ca cele cu ardere internă, fără a plăti taxe pe carburant, adăugând că sprijinul fiscal nu poate fi acordat permanent.
În sprijinul păstrării facilităților, ASP și MIDR au invocat practica europeană, unde sprijinul fiscal este menținut până la atingerea unei mase critice pe piață. De exemplu:
- Norvegia: A aplicat pe termen lung scutiri și reduceri de TVA și taxe de înmatriculare, începând diminuarea treptată a facilităților (inclusiv pragul TVA pentru 2026) abia după ce aproape toate autoturismele noi au devenit electrice.
- Germania: Menține scutirea de impozit pe vehicul pentru mașinile electrice până în anul 2035 și prevede măsuri de sprijin pentru PHEV și EREV.
- Țările de Jos: Au majorat pentru anul 2026 reducerea impozitului pe mijloacele de transport pentru vehiculele electrice de la 25% la 30%.
Guvernul a respins și acest argument, menționând că practica europeană demonstrează mai degrabă necesitatea unor politici flexibile decât menținerea automată a facilităților. Executivul a precizat că statul oferă deja subvenții directe și investiții în reîncărcare, iar suprapunerea acestora cu o exceptare fiscală permanentă generează o dublă subvenționare greu de susținut bugetar.
Absurdul matematic al pragurilor de masă și conectarea la sistemul energetic
ASP și Ministerul Energiei au demontat în detaliu structura accizelor la mașini electrice, demonstrând că aplicarea cotei aferente tranșei asupra masei totale a vehiculului creează creșteri abrupte și disproporționate la depășirea unui prag cu doar 1 kg. Pentru un vehicul electric nou (0–2 ani), datele arată anomalii fiscale masive:
- La masa de 2000 kg (cota 15.59 lei/kg), acciza este de 31.180 lei.
- La masa de 2001 kg (cota sare la 25.69 lei/kg), acciza devine 51.405,69 lei — un plus de 20.225,69 lei pentru un singur kilogram!
- La masa de 3000 kg (cota 25.69 lei/kg), acciza este de 77.070 lei.
- La masa de 3001 kg (cota sare la 45.87 lei/kg), acciza ajunge la 137.655,87 lei — un plus uriaș de 60.585,87 lei pentru 1 kg!
Ministerul Energiei a subliniat că masa mașinilor electrice este mare din cauza bateriei, majoritatea modelelor situându-se exact în vecinătatea pragului de 2000 kg. În plus, creșterea cotelor în funcție de termenul de exploatare pedepsește grav mașinile electrice rulate (singurele accesibile consumatorilor cu venituri medii), deși acestea nu își schimbă emisiile la evacuare odată cu vârsta.
De asemenea, ASP a adus în discuție un argument energetic major: în mai 2026, capacitatea instalată din surse regenerabile în Moldova era de 1023 MW (din care 72% fotovoltaic), generând un excedent masiv de energie ziua. Ministerul Energiei estimează un necesar de stocare de minimum 600 MWh pentru transferul energiei către orele de vârf din seară. Astfel, parcul de mașini electrice ar putea funcționa ca o resursă flexibilă de stocare prin încărcare inteligentă. ASP a mai cerut aplicarea marginală/progresivă a cotelor pe kg sau o reducere de 50% față de motoarele termice, precum și protejarea autobuzelor (M2/M3) și camioanelor (N2/N3) electrice.
Guvernul a respins toate aceste propuneri de recalibrare, susținând că aplicarea cotațiilor pe tranșe fixe asigură un mecanism simplu și ușor de administrat, iar taxarea marginală ar complica procesul fiscal. Executivul a adăugat că existența energiei solare locale nu înseamnă că tot consumul suplimentar este acoperit din producție internă.
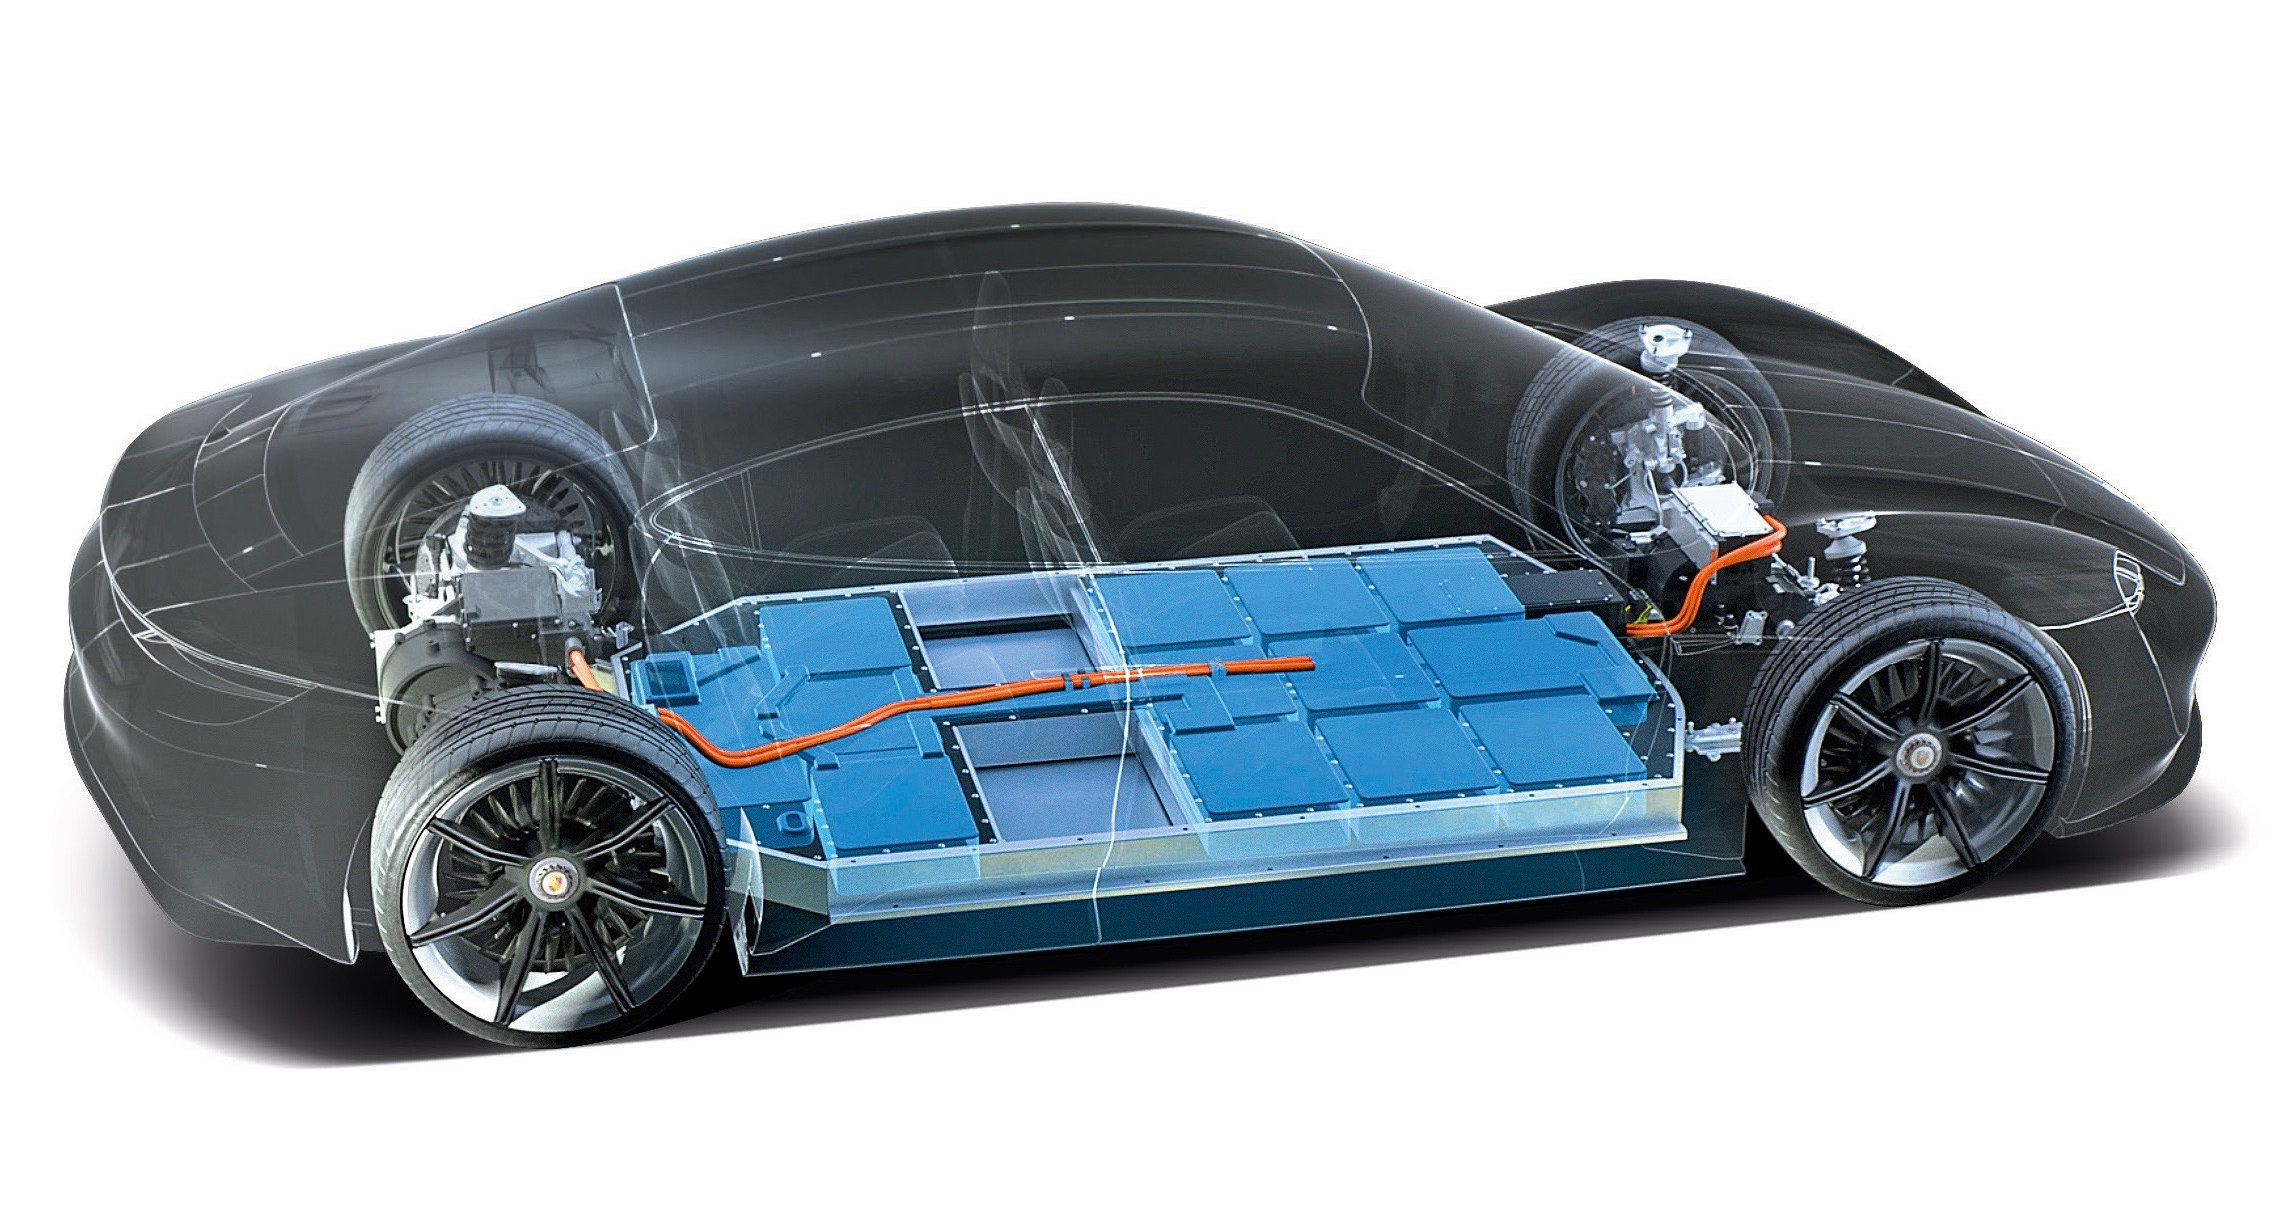
Cum vor fi taxate mașinile de tip EREV? Se taxează deja aceste vehicule?
O problemă extrem de tehnică ridicată de ASP a vizat regimul vehiculelor de tip EREV / REEV (Extended Range Electric Vehicle). Acestea sunt mașini ale căror roți sunt angrenate exclusiv de motoare electrice, în timp ce motorul cu ardere internă aflat la bord funcționează strict ca generator pentru încărcarea bateriei, fără a transmite cuplu mecanic la roți.
ASP a solicitat clarificarea expresă în lege a încadrării EREV-urilor la poziția 870380 (vehicule 100% electrice), invocând Regulamentul de punere în aplicare (UE) 2024/2754 (versiune consolidată la 11.02.2026), unde codul ex 8703 80 10 include aceste mașini în sfera celor electrice. ASP a avertizat că lipsa acestei clarificări va crea discriminări majore la vămuire, încadrând EREV-urile la hibrizi simpli și taxându-le mai scump decât un PHEV sau un automobil pur pe benzină/motorină.
Cum se poziționează cadrul fiscal și cum se vor taxa EREV-urile din 2027:
Da, vehiculele EREV se taxează în prezent și se vor taxa și din 2027, însă NU ca vehicule pur electrice, ci ca vehicule hibride.
Guvernul a respins ferm solicitarea ASP de a asimila EREV-urile cu vehiculele electrice pe baterie (BEV), oferind următoarele argumente:
- Consumul de combustibil fosil: Faptul că roțile sunt învârtite de un motor electric nu schimbă faptul că vehiculul are la bord un motor termic și utilizează benzină sau motorină pentru a produce energie. Statul consideră că nu există o echivalență fiscală cu un BEV pur.
- Încadrarea tarifară: În practica vamală din Republica Moldova, prezența motorului cu ardere internă determină încadrarea la categoriile hibride (pozițiile 870340, 870350000, 870360 sau 870370000).
- Cât vor achita EREV-urile din 2027: În urma refuzului Guvernului, un automobil EREV (care este și reîncărcabil de la o priză externă) va fi taxat în funcție de capacitatea cilindrică a motorului termic generator, beneficiind doar de reducerea de 25% din acciză aplicabilă PHEV-urilor. Taxa sa nu se va calcula la kilogram precum la mașinile electrice pure! Guvernul a precizat că acordarea statutului de BEV pentru EREV ar crea un risc de extindere necontrolată a facilităților către alte tehnologii intermediare.
Concluzie
Modificările fiscale aprobate pentru anul 2027 marchează o schimbare fermă de direcție din partea Guvernului Republicii Moldova. Trecând peste opoziția MIDR, a Ministerului Energiei și a ASP, Executivul a prioritizat lărgirea bazei de impozitare și colectarea veniturilor la buget în defavoarea subvenționării fiscale necondiționate a tranziției verzi.
Prin reducerea facilităților la PHEV, eliminarea lor la HEV, introducerea taxării pe kilogram la BEV și încadrarea EREV-urilor la categoria hibrizi, statul impune un regim de taxare mai strict pentru toate formele de electrificare auto.
Articolul Bătălia pe accizele auto: De ce a tăiat Guvernul facilitățile pentru hibrizi și ce se întâmplă cu mașinile EREV apare prima dată în Autoblog.md.