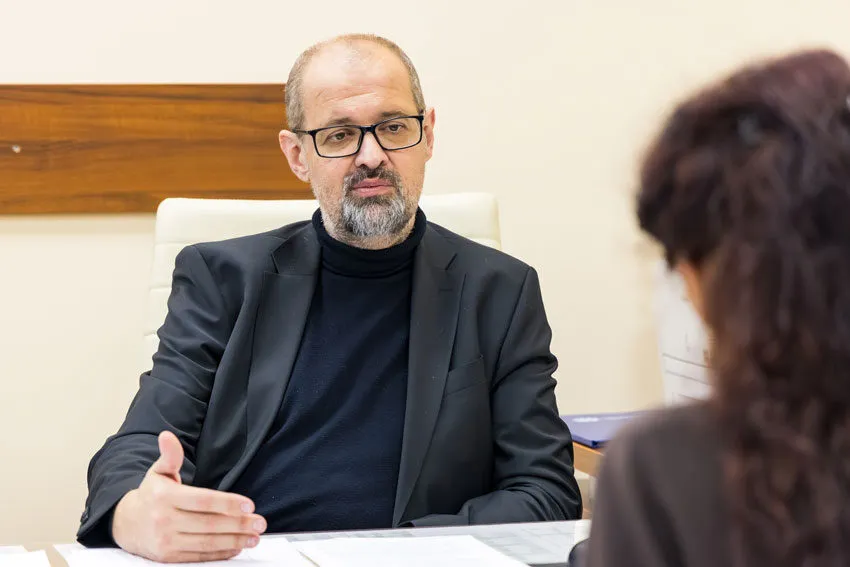
Adrian Lebedinskii este avocat de profesie, cu experiență îndelungată în domeniul dreptului penal, fost comisar adjunct și șef al secțiilor de urmărire penală din cadrul comisariatelor de poliție Buiucani și Centru. Deține studii superioare și masterat în drept, precum și titlul de doctor în drept. În Parlamentul de legislatura a XII-a deține funcția de președinte al Comisiei pentru control al finanțelor publice.
Salarii mari, rezultate pe măsură?
LP: Domnule Lebedinskii, în ultima perioadă au fost făcute publice informații despre salarii și premii foarte mari în unele întreprinderi de stat. Din perspectiva controlului financiar, unde se termină remunerarea justificată de performanță și unde începe o plată nejustificată din bani publici?
– Nu cred că această discuție trebuie redusă doar la valoarea unui salariu. O întreprindere de stat care activează într-un mediu competitiv trebuie să poată atrage manageri profesioniști, iar o remunerare bună poate fi justificată atunci când există responsabilitate mare, competență și rezultate concrete.
Problema apare atunci când remunerația nu mai este legată de performanța reală a întreprinderii. Dacă o entitate înregistrează pierderi, acumulează datorii, administrează ineficient patrimoniul sau nu își atinge indicatorii, iar conducerea continuă să beneficieze de prime și remunerări ridicate, atunci avem deja o problemă de guvernanță și de utilizare a banului public.
Curtea de Conturi a semnalat asemenea deficiențe, inclusiv în ceea ce privește legătura insuficientă dintre remunerarea organelor de conducere și rezultatele obținute. Din perspectiva Comisiei pentru control al finanțelor publice, trebuie să vedem foarte clar ce indicatori au fost stabiliți, cine a evaluat performanța, dacă acești indicatori au fost îndepliniți și în baza căror criterii au fost acordate primele.
Eu cred că aici trebuie aplicat un principiu simplu și ușor de înțeles: banul public trebuie plătit pentru rezultat, nu pentru simpla ocupare a unei funcții.
LP: Cum este verificat în prezent cumulul funcțiilor în consiliile de administrație ale întreprinderilor de stat și plata indemnizațiilor pentru aceste funcții? Există situații în care aceleași persoane cumulează mai multe funcții și primesc mai multe remunerații din entități cu capital public?
– Acest subiect trebuie analizat atât din perspectiva legalității, cât și din perspectiva oportunității și eficienței. Faptul că o persoană poate fi desemnată legal în mai multe consilii nu înseamnă automat că această practică este sănătoasă din punct de vedere al guvernanței.
Trebuie să existe transparență asupra persoanelor care reprezintă statul în consiliile de administrație: în câte entități activează, ce indemnizații primesc, ce responsabilități au și, mai ales, ce rezultate concrete pot demonstra.
Curtea de Conturi a atras atenția și asupra modului de constituire și funcționare a unor consilii, precum și asupra costurilor generate de acestea. De aceea, problema nu este doar câte mandate deține o persoană, ci dacă poate exercita efectiv și responsabil toate aceste atribuții.
Din punctul meu de vedere, statul trebuie să evite situațiile în care apartenența la consiliile de administrație devine o formă de remunerare suplimentară, fără responsabilitate reală și fără evaluarea rezultatului.
Un mandat într-un consiliu de administrație trebuie să însemne răspundere pentru patrimoniul statului, nu doar dreptul la o indemnizație.
LP: În cazul unor întreprinderi de stat cu probleme financiare sau cu rezultate slabe, cum poate fi justificată menținerea unor remunerații ridicate pentru conducere și membri ai consiliilor de administrație? Există o legătură reală între salariu, performanță și rezultatele întreprinderii?
În mod normal, trebuie să existe o legătură directă între remunerație, responsabilitate și performanță. Nu putem evalua conducerea unei întreprinderi separat de rezultatele economico-financiare ale acesteia.
Desigur, pot exista situații în care o întreprindere trece printr-o restructurare, face investiții sau implementează reforme ale căror rezultate apar într-un termen mai lung. Dar asemenea situații trebuie explicate și documentate foarte clar. Ele nu pot deveni o justificare permanentă pentru lipsa performanței.
Problema pe care o vedem în unele cazuri este că indicatorii de performanță există formal, însă impactul lor asupra remunerației sau asupra menținerii mandatului este redus. Dacă acești indicatori nu sunt realizați, trebuie să existe consecințe: asupra primei, asupra componentei variabile a salariului și, în situații grave, asupra mandatului managerial.
Din perspectiva controlului parlamentar, noi trebuie să urmărim nu doar dacă există indicatori pe hârtie, ci dacă ei produc efecte reale.
Nu putem construi un sistem în care pierderile sunt suportate de stat, iar avantajele managementului rămân garantate indiferent de rezultat.
Cine răspunde pentru haosul din întreprinderile de stat?
LP: Având în vedere haosul existent în administrarea întreprinderilor de stat, putem spune că statul a eșuat în gestionarea acestora?
– În opinia mea, problema nu ține atât de stat în sine, cât de modul în care este exercitată administrarea întreprinderilor de stat și de responsabilitatea persoanelor delegate să le gestioneze.
Trebuie să identificăm persoanele responsabile și să stabilim dacă prejudicierea statului a fost rezultatul incompetenței și al neîndeplinirii obligațiilor de serviciu sau dacă a existat o intenție deliberată. În funcție de circumstanțe, vorbim fie despre neglijență și incompetență, fie despre posibile fapte de corupție sau abuz.
O altă problemă majoră este politizarea și transformarea unor întreprinderi de stat în locuri de angajare pentru persoane apropiate celor care dețin funcții de decizie. În multe cazuri, există suspiciuni că unele persoane ocupă funcții fără să contribuie efectiv la activitatea și dezvoltarea întreprinderilor.
Aceeași problemă se regăsește și în consiliile de administrație. Acestea trebuie să aibă un rol real de supraveghere și să aducă valoare întreprinderilor, nu să existe doar formal, pentru acordarea unor indemnizații.
Prin urmare, nu putem spune că statul a eșuat în administrarea întreprinderilor sale fără să analizăm cine a luat deciziile, cine a numit managerii și membrii consiliilor de administrație și cine a fost responsabil de supravegherea activității acestora. Statul, în calitate de fondator și proprietar, trebuie să asigure un sistem eficient de administrare, control și responsabilizare.
În caz contrar, întreprinderile de stat riscă să rămână instrumente de angajare pe criterii de influență și relații, în loc să funcționeze în interesul cetățenilor și al bugetului public.

Digitalizare fără garanții de securitate?
LP: Deși tema interviului este alta, aș vrea să abordăm și un subiect de actualitate: digitalizarea serviciilor publice și recentele atacuri cibernetice. Considerați că statul este suficient de pregătit să asigure securitatea sistemelor informaționale și protecția datelor cetățenilor?
– Digitalizarea serviciilor publice este un proces necesar și aduce numeroase beneficii, însă aceasta trebuie să fie însoțită de investiții constante în securitatea cibernetică și în protecția datelor. Din păcate, capacitatea instituțiilor statului de a ține pasul cu evoluția amenințărilor informatice rămâne o provocare.
Trebuie să înțelegem că securitatea cibernetică nu este o investiție care se face o singură dată. Chiar dacă astăzi implementăm cele mai performante sisteme de protecție, peste doi ani acestea ar putea deveni depășite. Tehnologiile utilizate de atacatori evoluează permanent, iar în spatele atacurilor informatice se află adesea organizații specializate, care acționează inclusiv la nivel internațional.
Nu sunt convins că statul dispune în prezent de toate capacitățile necesare pentru a face față acestor amenințări și pentru a asigura un nivel corespunzător de protecție a sistemelor informaționale.
LP: În același timp, observăm o contradicție: autoritățile încurajează cetățenii să utilizeze tot mai multe servicii online, aplicații mobile și servicii bancare digitale, dar această tranziție trebuie să fie însoțită de garanții reale de securitate.
– Consider că nu trebuie să renunțăm la digitalizare, ci să o dezvoltăm responsabil. Cetățenii trebuie să aibă siguranța că datele și documentele lor sunt protejate. Totodată, este important să păstrăm copii în format fizic ale documentelor esențiale, astfel încât să nu depindem exclusiv de sistemele electronice în cazul unor atacuri informatice sau al unor defecțiuni tehnice.
Digitalizarea trebuie să simplifice viața oamenilor, nu să îi facă mai vulnerabili. Iar securitatea cibernetică trebuie să fie o prioritate permanentă a statului, nu doar o reacție după producerea unui incident.
LP: Ce controale sunt în desfășurare în prezent în întreprinderile de stat și care sunt principalele riscuri identificate: salarizare, prime, achiziții, administrarea patrimoniului sau modul de luare a deciziilor de către consiliile de administrație?
În prezent există mai multe mecanisme de control și supraveghere. Curtea de Conturi efectuează auditul public extern, există controlul exercitat de fondatori și de instituțiile responsabile de administrarea proprietății publice, audit intern, comisii de cenzori și alte forme de control.
Rolul Comisiei pentru control al finanțelor publice este diferit și foarte important: examinăm constatările Curții de Conturi, audiem instituțiile responsabile și urmărim în ce măsură recomandările formulate sunt implementate efectiv.
Din rapoartele examinate se conturează câteva riscuri recurente: remunerarea insuficient corelată cu performanța, achizițiile și contractele, administrarea patrimoniului, calitatea guvernanței corporative, selectarea administratorilor și consiliilor, dar și neexecutarea la timp a recomandărilor de audit.
Eu cred că trebuie să trecem de la un control care doar constată problemele după ce ele s-au produs la unul care urmărește prevenirea și corectarea lor.
De aceea, în cadrul Comisiei insistăm tot mai mult asupra termenelor concrete, responsabililor nominali și raportării ulterioare asupra măsurilor întreprinse.
Problema nu este că în Republica Moldova nu există suficiente rapoarte de control. Problema este că prea multe constatări și recomandări nu sunt urmate de consecințe suficiente.
LP: Premierul Vasile Tofan a anunțat privatizarea „transparentă” a activelor care nu au importanță strategică. Din perspectiva controlului financiar, cum trebuie organizat acest proces pentru ca statul să obțină valoarea reală a activelor, iar privatizările să fie transparente și competitive? Ce riscuri vedeți în acest proces?
Eu nu cred că privatizarea trebuie privită exclusiv ideologic. Există situații în care statul deține active pe care nu le administrează eficient, iar atragerea unui investitor privat poate fi justificată economic.
Întrebarea esențială este însă cum se desfășoară acest proces. Înainte de privatizare trebuie demonstrat că activul respectiv nu mai are importanță strategică și de ce vânzarea lui este mai avantajoasă decât restructurarea, concesionarea sau o altă formă de valorificare.
Evaluarea activului trebuie să fie independentă și credibilă, condițiile de participare trebuie să fie clare și egale pentru toți, iar competiția trebuie să fie reală. Totodată, statul trebuie să cunoască cine este investitorul și cine este beneficiarul efectiv al companiei care cumpără activul.
Cele mai mari riscuri sunt subevaluarea patrimoniului, condițiile de concurs restrictive sau construite în favoarea unui anumit participant, lipsa concurenței reale și lipsa transparenței după încheierea tranzacției.
Din perspectiva controlului parlamentar, asemenea procese trebuie urmărite foarte atent.
Succesul unei privatizări nu se măsoară prin câte active a vândut statul, ci prin valoarea obținută, competitivitatea procesului și capacitatea autorităților de a explica public fiecare decizie.
De la audit la recuperare
LP: Câte rapoarte ale Curții de Conturi a examinat Comisia în această sesiune și câte dintre recomandările Curții au fost implementate efectiv?
– Dacă privim activitatea pe întreg anul 2026, Comisia pentru control al finanțelor publice a analizat aproximativ 60 de hotărâri ale Curții de Conturi. În sesiunea curentă, începută în luna septembrie, pe ordinea de zi pe care le-am avut până la sfârșitul lunii octombrie au fost incluse 18 hotărâri distincte ale Curții de Conturi, care au vizat domenii foarte diferite – finanțe, datorie publică, economie, sănătate, apărare, energie, agricultură, infrastructură, justiție, educație, procese electorale și alte domenii de administrare a banului public.
Dar eu nu aș măsura activitatea Comisiei numai prin numărul de rapoarte audiate. Mult mai important este ce se întâmplă după audiere. Din rapoartele pe care le-am analizat, putem vorbi orientativ despre un grad de implementare a recomandărilor de circa 60–65%, dacă luăm în calcul atât recomandările implementate integral, cât și pe cele aflate în proces de implementare. Situația diferă însă foarte mult de la o instituție la alta.
În unele cazuri constatăm progrese evidente. În altele, recomandările sunt executate doar parțial sau aceeași problemă reapare în raportul următor. Tocmai aici trebuie să intervină controlul parlamentar: să cerem termene, responsabili și rezultate măsurabile.
Republica Moldova și-a asumat, de asemenea, ca până în iulie 2027 să fie implementate cel puțin 50% dintre recomandările formulate de Curtea de Conturi în cadrul auditurilor efectuate în anul 2025.
Pentru mine, un raport de audit nu este închis atunci când l-am audiat în Comisie. El este închis atunci când problema a fost remediată și nu mai apare în auditul următor.
LP: Care este valoarea prejudiciilor și a utilizării neconforme a banilor publici constatate de Curtea de Conturi în cele mai recente rapoarte examinate de Comisie?
Aici trebuie să fim foarte exacți, pentru că există o diferență importantă între prejudiciu, impact financiar, corectări contabile și bani recuperați efectiv.
Potrivit Raportului anual al Curții de Conturi pentru anul 2025, operațiunile remediate sau ajustate pe parcursul misiunilor de audit au însumat aproximativ 947,68 milioane de lei. Dar nu putem spune că această sumă reprezintă 948 de milioane de lei prejudiciu.
Din această sumă, aproximativ 269,85 milioane de lei reprezintă înregistrarea, recunoașterea, capitalizarea și transmiterea în gestiune a bunurilor, activelor și investițiilor. Alte cifre 673,26 milioane de lei reprezintă corectări și reclasificări ale evidenței contabile și ale raportării financiare.
În ceea ce privește recuperarea efectivă a banilor, raportul indică aproximativ 4 milioane de lei recuperați, restituiți sau încasați efectiv, iar pentru alte circa 570 de mii de lei au fost recunoscute creanțe și inițiate proceduri de recuperare.
Aceste cifre arată că auditul produce efecte, inclusiv prin punerea în ordine a patrimoniului și a evidențelor statului. Dar ele ne arată cât de important este să facem pasul următor – de la constatare la recuperarea efectivă și responsabilizarea celor care au produs prejudiciul.
Pentru cetățean nu este suficient să aflăm cât valorează neregula. Important este cât a recuperat statul și ce s-a făcut pentru ca acea neregulă să nu se repete.
Responsabilitate, nu doar constatări
LP: Ce se întâmplă cu instituțiile care nu implementează recomandările Curții de Conturi? Există sancțiuni reale sau, în multe cazuri, rapoartele rămân doar la nivel de constatare?
– Aceasta este, din punctul meu de vedere, una dintre vulnerabilitățile sistemului.
Curtea de Conturi constată deficiențele și formulează recomandările, dar executarea lor revine instituției auditate și conducerii acesteia. Comisia pentru control al finanțelor publice trebuie să urmărească tocmai această etapă: ce s-a întâmplat după audit.
Nu este suficient ca instituția să răspundă că „a luat act”. Pentru fiecare recomandare importantă trebuie să existe o măsură concretă, un termen și o persoană responsabilă. Iar atunci când revenim peste un an și constatăm aceeași problemă, trebuie să existe o discuție mult mai serioasă despre responsabilitatea conducerii.
De aceea, consider că trebuie să dezvoltăm mai mult mecanismul de monitorizare post-audit. Recomandările neimplementate sau implementate formal trebuie readuse în atenția Comisiei, iar în cazurile în care există încălcări sau prejudicii trebuie activate mecanismele de răspundere prevăzute de lege.
Controlul fără consecințe riscă să devină o simplă procedură. Dacă aceeași deficiență apare doi sau trei ani consecutiv, întrebarea nu mai este numai „de ce nu s-a rezolvat?”.
LP: Câte cazuri sesizate de Curtea de Conturi au ajuns în atenția organelor de anchetă și câte dintre acestea s-au soldat cu recuperarea banilor publici?
– Aici trebuie să delimităm foarte clar competențele. Curtea de Conturi efectuează auditul și constată abaterile. Atunci când sunt identificate elemente care pot întruni semnele unor încălcări ale legii, materialele sunt transmise autorităților competente. Mai departe, calificarea juridică și investigația aparțin organelor de drept.
Din perspectiva Comisiei, însă, eu consider că trebuie să urmărim mai atent ce se întâmplă ulterior cu aceste sesizări. Pentru Parlament nu ar trebui să fie suficient să știm câte materiale au fost expediate. Trebuie să știm câte au fost examinate, câte au generat proceduri, ce soluții au fost adoptate și ce prejudicii au fost recuperate.
Raportul anual al Curții de Conturi indică aproximativ 4 milioane de lei recuperări financiare efective și inițierea procedurilor de recuperare pentru alte aproximativ 570 de mii de lei. Dar trebuie spus foarte clar că aceste cifre reprezintă rezultatele măsurilor de remediere în ansamblu și nu pot fi atribuite automat dosarelor transmise organelor de drept.
Cred că aici trebuie să avem o trasabilitate instituțională mai bună – de la constatarea auditorului până la soluția finală.
Simplul fapt că un material a fost transmis unui organ de anchetă nu poate fi considerat rezultat. Rezultatul este atunci când știm ce s-a întâmplat cu acel caz, cine a răspuns și dacă banii publici au fost recuperați.
LP: Care este, în opinia Comisiei, principala problemă constatată în ultimul an de Curtea de Conturi: achizițiile publice, salarizarea, administrarea patrimoniului sau gestionarea întreprinderilor de stat?
Dacă mă uit la ansamblul rapoartelor pe care le-am examinat în acest an, eu nu aș identifica o singură problemă. Achizițiile, salarizarea, patrimoniul sau întreprinderile de stat sunt, de multe ori, manifestări diferite ale unei vulnerabilități mai profunde: control intern insuficient și responsabilitate managerială insuficient de clară.
Vedem situații în care patrimoniul nu este înregistrat corect, evidențele financiare necesită ajustări importante, recomandările anterioare sunt implementate doar parțial, iar unele deficiențe se repetă. Faptul că numai măsurile de remediere întreprinse în cadrul auditurilor din 2025 au avut o valoare cuantificată de aproape 948 de milioane de lei arată că nu vorbim despre cazuri izolate.
De aceea, eu cred că următoarea etapă a controlului financiar public trebuie să fie mai puțin orientată spre constatarea problemei după ce aceasta s-a produs și mai mult spre prevenirea ei.
Managerul unei instituții publice trebuie să știe că răspunde nu numai pentru respectarea formală a unei proceduri, ci și pentru rezultatul administrării banului și patrimoniului public.
Cea mai mare vulnerabilitate nu este o anumită achiziție sau un anumit salariu. Este situația în care responsabilitatea devine atât de dispersată încât, atunci când statul pierde bani, nu mai este clar cine răspunde pentru rezultat.
LP: Ați afirmat recent că instituția Curții de Conturi ar trebui să aibă un rol nu doar consultativ, ci și unul mai ferm în sancționarea abaterilor constatate în urma controalelor. Considerați că actualul mecanism de funcționare permite tragerea la răspundere a celor care gestionează defectuos banul public?
– Consider că unul dintre principalele neajunsuri ale actualului sistem este faptul că, deși Curtea de Conturi identifică nereguli și deficiențe în administrarea banilor publici, consecințele pentru cei responsabili nu sunt întotdeauna pe măsura constatărilor.
Codul contravențional oferă Curții de Conturi posibilitatea de a constata contravenții, însă această competență nu este valorificată suficient. Se invocă recomandările organismelor internaționale potrivit cărora instituția trebuie să aibă, în principal, un rol de audit și evaluare, iar constatările sale să fie formulate sub forma unor recomandări.
În opinia mea, acest lucru reprezintă o vulnerabilitate a sistemului. Dacă în urma unui audit sunt constatate încălcări, prejudicii sau posibile abuzuri, trebuie să existe mecanisme clare prin care cei responsabili să fie trași la răspundere. Nu este suficient ca instituția să constate problema, să formuleze recomandări, iar ulterior să nu existe o monitorizare eficientă a modului în care acestea sunt puse în aplicare.
Am solicitat informații privind sesizările transmise de Curtea de Conturi către organele de urmărire penală și soluțiile adoptate în fiecare caz. Am adresat demersuri către Centrul Național Anticorupție și Procuratura Generală, însă răspunsurile primite au fost că nu există o evidență statistică a acestor sesizări.
În prezent, pregătesc un nou demers prin care solicit să fie analizată fiecare sesizare în parte, inclusiv numărul acesteia și soluția adoptată de organele competente. Trebuie să știm câte dintre neregulile constatate de Curtea de Conturi au ajuns să fie investigate și câte au avut drept rezultat tragerea la răspundere a persoanelor vinovate.
O altă problemă ține de accesul deputaților la informații. Consider că un deputat trebuie să poată obține datele necesare exercitării mandatului său, inclusiv informații despre dosarele și investigațiile care vizează gestionarea banilor publici, cu respectarea obligațiilor de confidențialitate și a protecției datelor cu caracter personal.
Curtea de Conturi nu trebuie să se limiteze la identificarea problemelor. Este important să existe un mecanism prin care constatările auditului să fie urmărite până la clarificarea responsabilităților și, acolo unde este cazul, aplicarea sancțiunilor prevăzute de lege.
Nicio instituție nu este mai presus de responsabilitate
LP: Comisia pe care o conduceți este considerată una „incomodă”, în special prin rapoartele și criticile pe care le face publice. Nu vă temeți că această poziție ar putea genera conflicte sau presiuni din partea instituțiilor vizate?
– Dacă mi-ar fi fost teamă de presiuni sau de reacțiile instituțiilor, nu aș fi ajuns în această funcție. Am activat mai mulți ani în sistemul organelor de urmărire penală, de la funcția de anchetator până la cea de comisar adjunct-șef al organului de urmărire penală. Ulterior, am exercitat și profesia de avocat, iar de 11 ani activez în Parlament.
Am gestionat dosare complicate și am avut de-a face cu situații dificile. Experiența acumulată m-a învățat că responsabilitatea și corectitudinea trebuie să primeze în fața oricăror presiuni. Până la urmă, rolul nostru este să cerem transparență, să apărăm interesul public și să ne asigurăm că nicio instituție nu este mai presus de responsabilitate.
The post Adrian Lebedinskii, președintele Comisiei pentru control al finanțelor publice: „Nicio instituție nu este mai presus de responsabilitate” appeared first on LOGOPRESS.